

Bei globalen Fonds wird das Währungsrisiko häufig anhand eines Kürzels beurteilt. Steht auf der Abrechnung EUR, scheint das Produkt währungssicher. Wird eine Anteilsklasse in US-Dollar geführt, wirkt sie spekulativ. Beide Schlussfolgerungen können falsch sein.
Für eine belastbare Analyse müssen mindestens drei Ebenen getrennt werden: die Rechnungswährung des Fonds, die Handels- oder Abrechnungswährung der Anteilsklasse und die wirtschaftlichen Währungen der gehaltenen Vermögenswerte. Erst danach lässt sich entscheiden, ob eine Währungssicherung zum Anlageziel passt.
Die Fondswährung ist zunächst eine Recheneinheit
Ein Fonds benötigt eine Basiswährung für Buchhaltung, Bewertung und Berichte. Diese Währung sagt nicht automatisch, in welchen Ländern oder Währungen investiert wird. Ein in Euro gerechneter Weltaktienfonds kann überwiegend Unternehmen halten, deren Aktien in anderen Währungen notieren. Die tägliche Euro-Bewertung übersetzt diese Werte lediglich.
Auch die Währung, in der ein Fonds an einer Börse gehandelt wird, verändert den Inhalt nicht. Derselbe Fonds kann an verschiedenen Handelsplätzen in Euro, Dollar oder Pfund notieren. Der Umrechnungskurs wird dann im Handelspreis sichtbar.
Bei Aktien zählt das Geschäftsmodell des Unternehmens
Eine Aktie trägt nicht nur die Währung ihres Börsenplatzes. Internationale Unternehmen erzielen Umsätze, bezahlen Personal, kaufen Rohstoffe und finanzieren sich in mehreren Währungen. Wechselkurse können Gewinnmargen erhöhen oder belasten, doch der Effekt ist je nach Geschäftsmodell unterschiedlich.
Deshalb lässt sich das Währungsrisiko eines globalen Aktienfonds nicht vollständig durch Addition der Börsenwährungen erklären. Langfristig steht die Beteiligung an realen Unternehmen im Vordergrund. Kurzfristig können Währungsschwankungen die in Euro gemessene Rendite dennoch deutlich beeinflussen.
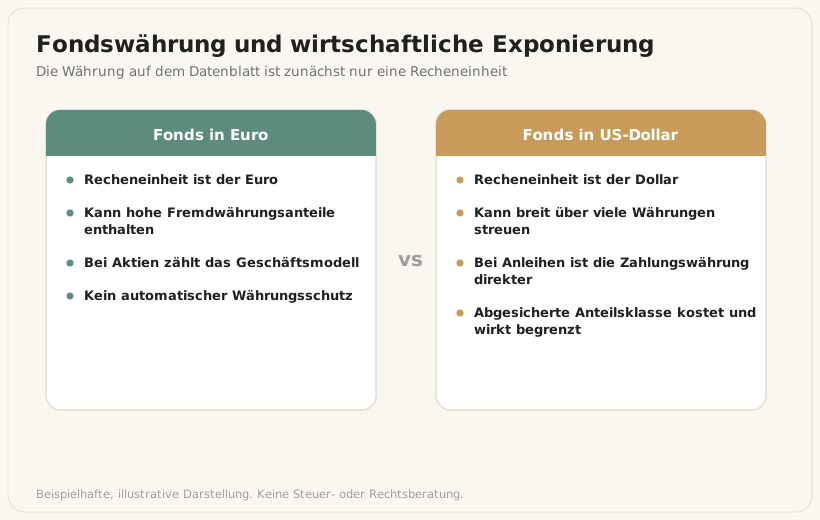
Bei Anleihen ist die Zahlungswährung direkter
Anleihen versprechen Zins und Rückzahlung in einer festgelegten Währung. Ein deutscher Anleger, der eine Dollar-Anleihe hält, kennt den Rückzahlungsbetrag in Dollar, aber nicht dessen künftigen Euro-Wert. Das Währungsrisiko kann den laufenden Zins deutlich übersteigen.
Für defensive Depotbausteine und bekannte Euro-Ausgaben wird dieses Risiko häufig nicht gewünscht. Eine währungsgesicherte Anteilsklasse oder direkt in Euro denominierte Anleihen können dann besser zur Funktion passen. Bonitäts- und Zinsänderungsrisiko bleiben trotzdem bestehen.
Was eine abgesicherte Anteilsklasse tatsächlich leistet
Eine als hedged gekennzeichnete Anteilsklasse versucht, Wechselkursbewegungen gegenüber einer Referenzwährung durch Termingeschäfte zu reduzieren. Die Sicherung ist nicht perfekt. Kosten, Zinsdifferenzen, zeitliche Anpassung und Abweichungen zwischen Sicherungsbetrag und Fondsvermögen beeinflussen das Ergebnis.
Wichtig ist die genaue Bezeichnung. Eine Euro-Anteilsklasse ohne ausdrücklichen Sicherungshinweis kann lediglich in Euro abgerechnet werden. Erst Verkaufsunterlagen und Basisinformationsblatt zeigen, ob und in welchem Umfang eine Absicherung vorgesehen ist.
Währung an künftige Verpflichtungen koppeln
Die nächsten Steuerzahlungen, Lebenshaltungskosten und Immobilienkäufe eines deutschen Anlegers fallen meist in Euro an. Der dafür reservierte Vermögensteil sollte keine unkontrollierten Fremdwährungsschwankungen tragen. Bei langfristigem Familienvermögen kann eine internationale Währungsverteilung dagegen Teil der Diversifikation sein.
Die Entscheidung wird daher für jeden Vermögenstopf getrennt getroffen. Liquiditätsreserve, Anleihenbaustein und Aktienportfolio müssen nicht dieselbe Sicherungsquote besitzen. Eine pauschale Regel für alle Fonds ist selten sinnvoll.
Währungsrisiko in Euro-Beträgen dokumentieren
Eine Depotanalyse sollte ausweisen, welcher Anteil direkt oder indirekt von Fremdwährungen abhängt und welcher Teil abgesichert ist. Anschließend wird ein Belastungstest gerechnet, etwa eine deutliche Auf- oder Abwertung des Euro. Entscheidend ist, ob dadurch geplante Entnahmen oder Sicherheitsreserven gefährdet werden.
Bei mehreren Fonds werden Sicherungen nicht einzeln betrachtet, sondern auf Gesamtdepotebene. Ein abgesicherter Anleihefonds und ein ungesicherter Aktienfonds können bewusst unterschiedliche Aufgaben erfüllen. Die Dokumentation verhindert, dass die Währungswirkung nur anhand des Produktnamens beurteilt wird.
Passende Grundlagenartikel auf Fairtrade Fonds
Häufige Fragen
Ist eine Euro-Anteilsklasse automatisch währungsgesichert?
Nein. Sie kann lediglich in Euro berechnet oder gehandelt werden. Eine Sicherung muss ausdrücklich in den Produktunterlagen beschrieben sein.
Sollten globale Aktienfonds grundsätzlich abgesichert werden?
Das hängt von Anlagehorizont, Kosten, Risikokonzept und künftigen Zahlungen ab. Eine allgemeine Pflicht zur Sicherung gibt es nicht.
Warum ist Währung bei Anleihen oft wichtiger als bei Aktien?
Zins und Rückzahlung einer Anleihe erfolgen in einer festgelegten Währung. Bei Aktien wirken zusätzlich weltweite Umsätze, Kosten und Unternehmensentscheidungen auf den Wert.
Quellen und Rechtsgrundlagen
Hinweis
Dieser Beitrag dient der allgemeinen Information. Er ersetzt keine individuelle Steuer-, Rechts-, Versicherungs- oder Anlageberatung. Rechtsfolgen und steuerliche Wirkungen hängen vom Einzelfall, von der Vertragsgestaltung und vom jeweils geltenden Recht ab. Kapitalanlagen unterliegen Wertschwankungen; vergangene Entwicklungen erlauben keine verlässliche Aussage über künftige Ergebnisse.