

Viele Unterstützungskassenzusagen sehen eine lebenslange Rente, eine einmalige Kapitalleistung oder ein Wahlrecht vor. Die Entscheidung wird häufig erst kurz vor dem Ruhestand ernsthaft betrachtet. Dann ist die Gestaltung jedoch teilweise bereits festgelegt, und steuerliche sowie liquiditätsbezogene Folgen lassen sich nur noch begrenzt verändern.
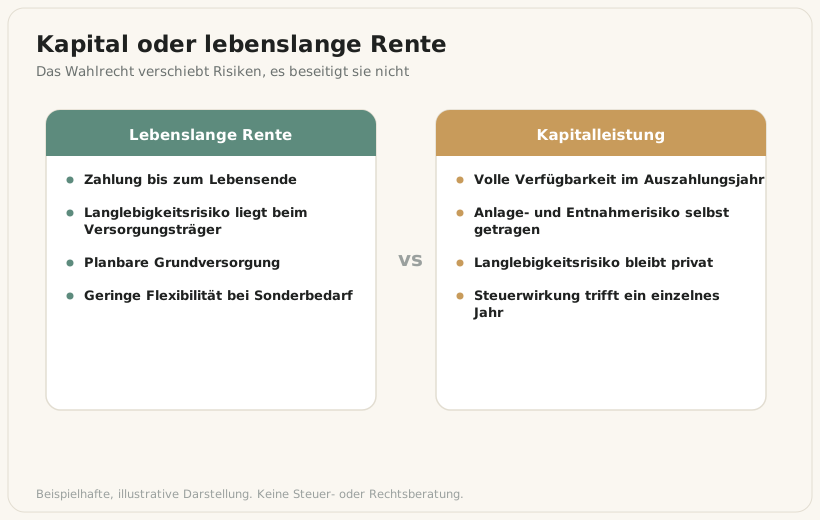
Kapital und Rente sind nicht zwei Verpackungen derselben Leistung. Sie verteilen Risiken unterschiedlich. Die Rente schützt vor einem sehr langen Leben, das Kapital schafft Flexibilität und Vererbbarkeit. Eine belastbare Entscheidung braucht deshalb mehr als einen Vergleich der Bruttobeträge.
Was die lebenslange Rente leistet
Eine laufende Rente überträgt das Langlebigkeitsrisiko weitgehend auf den Versorgungsträger beziehungsweise die zugrunde liegende Finanzierung. Der Empfänger erhält planbare Zahlungen, auch wenn er deutlich älter wird als statistisch erwartet. Das erleichtert die Deckung fixer Ausgaben wie Wohnen, Krankenversicherung und Lebenshaltung.
Die Kehrseite ist geringere Flexibilität. Größere Einmalausgaben lassen sich nicht ohne Weiteres vorziehen. Ob und in welchem Umfang Hinterbliebene Leistungen erhalten, hängt von der Zusage ab. Eine hohe eigene Rente ohne ausreichende Hinterbliebenenregelung kann für verheiratete Geschäftsführer unpassend sein.
Was die Kapitalleistung verändert
Mit einer Einmalzahlung geht die Verantwortung für Anlage, Entnahme und Steuern auf den Empfänger über. Das Kapital kann zur Tilgung, für ein Depot, Schenkungen oder eine eigene Entnahmestrategie genutzt werden. Gleichzeitig besteht die Gefahr, zu viel zu früh auszugeben oder in einer ungünstigen Marktphase zu investieren.
Wer das Kapital als Ersatz für eine lebenslange Rente verwendet, braucht einen Entnahmeplan mit Puffer. Dabei zählen nicht nur erwartete Renditen, sondern auch Reihenfolgerisiko, Inflation, Kosten und die gewünschte Nachlasshöhe. Ein hoher Kapitalbetrag ist daher nicht automatisch wirtschaftlich wertvoller als eine Rente.
Steuerliche Betrachtung gehört in das Auszahlungsjahr
Leistungen aus einer Unterstützungskasse werden grundsätzlich nachgelagert besteuert. Bei einer Kapitalleistung kann ein großer Betrag in einem Jahr den persönlichen Steuersatz beeinflussen. Ob besondere Tarifregelungen greifen, hängt von den Voraussetzungen und der konkreten Leistung ab und darf nicht pauschal unterstellt werden.
Für die Planung sollten mehrere Auszahlungstermine, andere Einkünfte, Abfindungen, Immobilienverkäufe und der Beginn weiterer Renten zusammen betrachtet werden. Eine Kapitalzahlung im selben Jahr wie ein Unternehmensverkauf kann steuerlich anders wirken als eine Auszahlung in einem Jahr mit geringeren sonstigen Einkünften.
Die Zusage muss das Wahlrecht wirklich enthalten
Ein später Wunsch nach Kapital genügt nicht, wenn die Versorgungszusage nur eine Rente vorsieht. Nachträgliche Änderungen können steuerliche, arbeitsrechtliche und finanzierungsbezogene Folgen auslösen. Bei Gesellschafter-Geschäftsführern kommen Fremdvergleich und Erdienbarkeit hinzu, wenn die Änderung den Wert der Versorgung wesentlich verändert.
Deshalb sollte bereits bei Einrichtung geklärt werden, ob ein Wahlrecht gewünscht ist, wann es ausgeübt werden muss und nach welchen Rechnungsgrundlagen Rente und Kapital ineinander umgerechnet werden. Unklare Formulierungen führen kurz vor Leistungsbeginn zu Streit.
Ein Entscheidungsmodell mit drei Töpfen
Eine robuste Ruhestandsplanung teilt den Bedarf in Grundausgaben, planbare Komfortausgaben und flexible Sonderausgaben. Grundausgaben eignen sich eher für lebenslange Einkommensquellen. Für Sonderausgaben und Nachlassziele ist Kapital flexibler. Daraus kann eine Mischlösung entstehen, sofern Zusage und Versorgungsträger sie zulassen.
Beispielsweise werden die fixen monatlichen Kosten durch gesetzliche Rente und betriebliche Rente gedeckt. Eine teilweise Kapitalleistung fließt in eine konservativ strukturierte Liquiditäts- und Depotreserve. So muss nicht jede Aufgabe mit demselben Instrument gelöst werden.
Welche Zahlen vor der Wahl vorliegen sollten
Benötigt werden die garantierte und mögliche Rentenhöhe, der angebotene Kapitalbetrag, Hinterbliebenenleistungen, Dynamik, steuerliche Einordnung und der Finanzierungsstand. Hinzu kommen private Ausgaben, vorhandenes Depotvermögen, Immobilien, Schulden und Gesundheitskosten.
Ein Vergleich allein anhand der Frage, nach wie vielen Jahren die Summe der Renten den Kapitalbetrag übersteigt, ist zu kurz. Er ignoriert Verzinsung, Steuern, Hinterbliebenenschutz und den Wert der lebenslangen Garantie.
Keine Entscheidung unter Zeitdruck
Versorgungsträger setzen häufig Fristen für die Ausübung eines Kapitalwahlrechts. Diese Frist gehört frühzeitig in den Ruhestandskalender. Sinnvoll ist eine erste Modellrechnung mehrere Jahre vor dem geplanten Beginn und eine Aktualisierung, sobald konkrete Werte vorliegen. So bleibt Zeit, andere Einkünfte und die Depotstruktur anzupassen.
Passende Grundlagenartikel auf Fairtrade Fonds
Häufige Fragen
Ist die Kapitalauszahlung aus einer Unterstützungskasse steuerfrei?
Nein. Leistungen werden grundsätzlich nachgelagert besteuert. Die konkrete Belastung hängt von Leistungsform, Auszahlungsjahr und persönlicher Steuersituation ab.
Kann ein bestehendes Rentenversprechen später in Kapital geändert werden?
Nur wenn Vertrag und rechtliche Rahmenbedingungen dies zulassen. Eine nachträgliche Änderung kann bei Gesellschafter-Geschäftsführern zusätzliche steuerliche Prüfungen auslösen.
Was ist bei langer Lebenserwartung günstiger?
Eine lebenslange Rente schützt direkt vor dem Langlebigkeitsrisiko. Kapital kann ebenfalls lange reichen, erfordert aber eine disziplinierte Anlage- und Entnahmestrategie ohne Garantie.
Quellen und Rechtsgrundlagen
Hinweis
Dieser Beitrag dient der allgemeinen Information. Er ersetzt keine individuelle Steuer-, Rechts-, Versicherungs- oder Anlageberatung. Rechtsfolgen und steuerliche Wirkungen hängen vom Einzelfall, von der Vertragsgestaltung und vom jeweils geltenden Recht ab. Kapitalanlagen unterliegen Wertschwankungen; vergangene Entwicklungen erlauben keine verlässliche Aussage über künftige Ergebnisse.