

Die Teilfreistellung gehört zu den wichtigsten Regeln des Investmentsteuerrechts. Bei einem privaten Aktienfonds können 30 Prozent bestimmter Investmenterträge steuerfrei bleiben. Für Mischfonds gilt die Hälfte dieses Satzes. Immobilienfonds und Auslands-Immobilienfonds besitzen eigene Quoten. Im Betriebsvermögen und bei Körperschaften gelten teilweise andere Sätze.
Die Prozentzahl allein reicht für eine Anlageentscheidung nicht aus. Entscheidend ist, ob der Fonds die gesetzliche Klassifikation erfüllt, welche Ertragsart vorliegt und in welchem Vermögensbereich der Anteil gehalten wird.
Die Fondsklassifikation kommt vor der Prozentzahl
Ein Produkt wird nicht allein durch seinen Namen zum Aktienfonds. Das Investmentsteuergesetz knüpft an festgelegte Kapitalbeteiligungsquoten und die Anlagebedingungen an. Mischfonds benötigen eine niedrigere, aber ebenfalls definierte Quote. Für Immobilienfonds gelten Anforderungen an den fortlaufenden Anteil von Immobilien und Immobiliengesellschaften.
Die steuerliche Einstufung ist in Produktunterlagen und Steuerdaten zu prüfen. Ein Fonds mit Aktienstrategie kann steuerlich anders behandelt werden, wenn die erforderliche Quote nicht verbindlich vorgesehen oder tatsächlich nicht nachgewiesen ist. Marketingkategorien und Steuerkategorien sind nicht identisch.
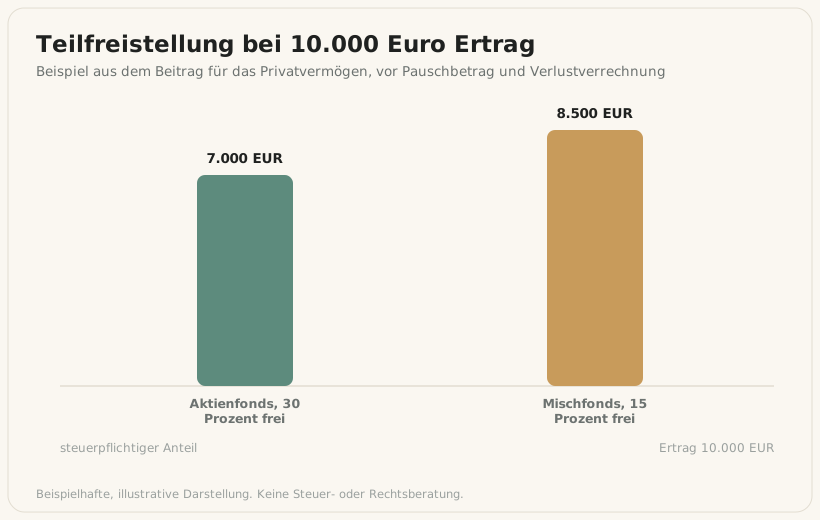
Beispiel im Privatvermögen mit 10.000 Euro Ertrag
Erzielt ein privater Aktienfonds einen steuerlich relevanten Ertrag von 10.000 Euro, bleiben bei 30 Prozent Teilfreistellung grundsätzlich 3.000 Euro außer Ansatz. Vor Sparer-Pauschbetrag, Verlustverrechnung und weiteren persönlichen Merkmalen verbleiben 7.000 Euro als steuerpflichtiger Anteil. Bei einem Mischfonds mit 15 Prozent Teilfreistellung wären es 8.500 Euro.
Das Beispiel zeigt nur die Bemessungsgrundlage, nicht die endgültige Steuer. Kirchensteuer, Freistellungsauftrag, anrechenbare Quellensteuer und persönliche Veranlagung können das Ergebnis verändern. Bei Immobilienfonds gelten andere Freistellungssätze.
Betriebsvermögen und GmbH besitzen andere Quoten
Hält eine natürliche Person Aktienfondsanteile im Betriebsvermögen, sieht das Gesetz eine höhere Aktienteilfreistellung vor als im Privatvermögen. Bei Anlegern, die dem Körperschaftsteuergesetz unterliegen, ist der Satz nochmals anders. Für Mischfonds wird jeweils die Hälfte der einschlägigen Aktienteilfreistellung angesetzt.
Bei der GmbH darf jedoch nicht nur die Körperschaftsteuer betrachtet werden. Für die Ermittlung des Gewerbeertrags werden die Freistellungen nach dem Investmentsteuergesetz nur zur Hälfte berücksichtigt. Die tatsächliche Gesamtbelastung hängt daher vom Fondstyp, Hebesatz, Ertrag und weiteren Gesellschaftsdaten ab.
Die Freistellung wirkt auch bei Verlusten und Kosten
Teilfreistellung ist keine Einbahnstraße. Verluste aus der Veräußerung entsprechender Fondsanteile werden nur in dem Umfang steuerlich berücksichtigt, der nach Anwendung der Teilfreistellung verbleibt. Gleiches gilt nach § 21 InvStG für bestimmte Aufwendungen und Wertminderungen im wirtschaftlichen Zusammenhang.
Ein privater Aktienfondsverlust von 10.000 Euro führt deshalb grundsätzlich nicht zu einem steuerlich nutzbaren Verlust in voller Höhe. Diese Symmetrie wird in positiven Marktphasen leicht übersehen. Für Rebalancing und Verlustverrechnung sollte sie vor einer Order eingerechnet werden.
Statusänderungen können eine fiktive Veräußerung auslösen
Ändert sich der anwendbare Teilfreistellungssatz oder fallen seine Voraussetzungen weg, sieht § 22 InvStG eine fiktive Veräußerung und anschließende Neuanschaffung vor. Der Wertzuwachs wird dadurch steuerlich abgegrenzt, auch wenn der Anleger den Fonds tatsächlich nicht verkauft.
Das bedeutet nicht zwingend einen sofortigen Geldabfluss in gleicher Höhe. Die technischen Folgen müssen aber in Anschaffungsdaten und späterer Veräußerungsrechnung korrekt fortgeführt werden. Fondsverschmelzungen, Strategieänderungen oder neue Steuerklassifikationen verdienen deshalb Aufmerksamkeit.
Teilfreistellung nicht isoliert als Produktvorteil verkaufen
Ein höherer Freistellungssatz macht einen Fonds nicht automatisch besser. Risiko, Kosten, Anlageuniversum, Ausschüttungspolitik, Liquidität und erwartete Bruttorendite bleiben entscheidend. Ein ungeeigneter Fonds wird durch eine günstige Steuerquote nicht passend.
Für den Vergleich wird zunächst eine wirtschaftlich sinnvolle Anlageauswahl erstellt. Danach werden Steuern auf Ebene des konkreten Anlegers modelliert. So bleibt die Steuer ein wichtiger Nettorenditefaktor, ersetzt aber nicht die Portfoliostrategie.
Passende Grundlagenartikel auf Fairtrade Fonds
Häufige Fragen
Sind bei einem privaten Aktienfonds 30 Prozent des Depotwerts steuerfrei?
Nein. Die Teilfreistellung bezieht sich auf bestimmte Investmenterträge, nicht pauschal auf 30 Prozent des Depotvermögens.
Gilt die Teilfreistellung auch für Verluste?
Ja, spiegelbildlich wird auch die steuerliche Nutzbarkeit zugehöriger Verluste und bestimmter Aufwendungen begrenzt.
Hat eine GmbH bei Aktienfonds immer 80 Prozent steuerfrei?
Das Gesetz sieht unter Voraussetzungen eine Aktienteilfreistellung für Körperschaften vor. Für die Gewerbesteuer wird sie jedoch nur zur Hälfte berücksichtigt, zudem bestehen gesetzliche Ausnahmen.
Quellen und Rechtsgrundlagen
Hinweis
Dieser Beitrag dient der allgemeinen Information. Er ersetzt keine individuelle Steuer-, Rechts-, Versicherungs- oder Anlageberatung. Rechtsfolgen und steuerliche Wirkungen hängen vom Einzelfall, von der Vertragsgestaltung und vom jeweils geltenden Recht ab. Kapitalanlagen unterliegen Wertschwankungen; vergangene Entwicklungen erlauben keine verlässliche Aussage über künftige Ergebnisse.