

Variable Vergütung eignet sich auf den ersten Blick gut für die Altersvorsorge. In erfolgreichen Jahren fließt mehr in den langfristigen Aufbau, in schwächeren Jahren weniger. Der kritische Punkt ist jedoch der Zeitpunkt der Vereinbarung. Ist der Tantiemeanspruch bereits entstanden oder wirtschaftlich verdient, kann ein späterer Verzicht steuerlich zu spät kommen.
Für Gesellschafter-Geschäftsführer zählt nicht nur, was im Vertrag steht. Die Vereinbarung muss klar, im Voraus getroffen und tatsächlich durchgeführt werden. Das gilt besonders bei beherrschender Stellung, weil rückwirkende Änderungen steuerlich regelmäßig nicht anerkannt werden.
Zuerst klären, wann der Anspruch entsteht
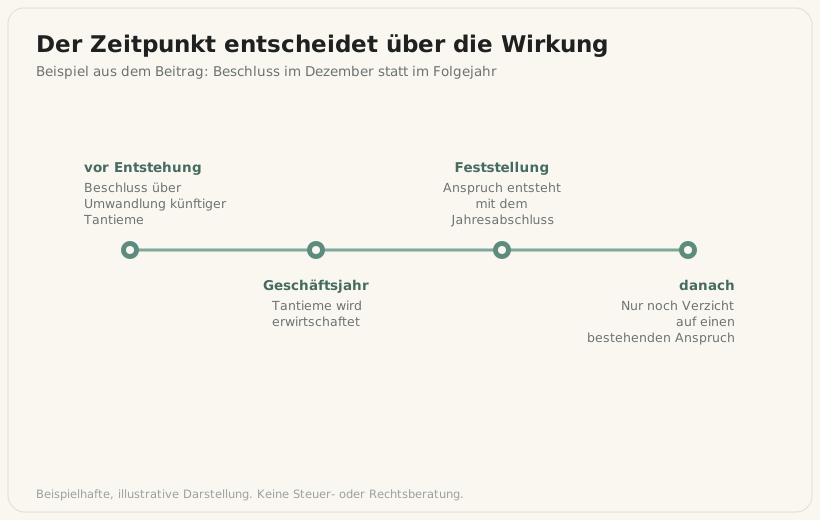
Tantiemevereinbarungen knüpfen häufig an den Jahresüberschuss oder andere Kennzahlen an. Der Anspruch kann wirtschaftlich mit Ablauf des Geschäftsjahres entstehen, auch wenn die genaue Höhe erst nach Feststellung des Jahresabschlusses berechnet wird. Wer erst danach entscheidet, die Tantieme in eine Versorgung einzuzahlen, verzichtet möglicherweise auf einen bereits entstandenen Anspruch.
Deshalb muss der Dienstvertrag präzise regeln, wann die variable Vergütung verdient, festgestellt und fällig wird. Ohne diese Zeitachse lässt sich nicht beurteilen, ob eine Entgeltumwandlung rechtzeitig erfolgt.
Echte Umwandlung oder nachträglicher Verzicht
Bei einer vorausschauenden Gestaltung wird vor Beginn des maßgeblichen Leistungszeitraums vereinbart, welcher Anteil einer künftigen Tantieme in betriebliche Altersversorgung fließt. Die Berechnungsformel, Obergrenze, Durchführungsweg und Behandlung bei Verlustjahren stehen fest. Der Geschäftsführer kann über den umgewandelten Teil später nicht mehr frei verfügen.
Beim nachträglichen Verzicht ist die Leistung bereits verdient. Steuerlich kann ein Zufluss angenommen werden, obwohl kein Geld auf das Privatkonto gelangt. Zusätzlich kann die Verwendung zugunsten der GmbH oder Versorgung als Einlage oder anderweitige Zuwendung zu beurteilen sein. Der gewünschte Steuereffekt wird dann möglicherweise verfehlt.
Variable Beiträge brauchen klare Grenzen
Eine prozentuale Umwandlung ohne Höchstbetrag kann in einem außergewöhnlich guten Jahr zu einem sehr hohen Versorgungsbeitrag führen. Das berührt Angemessenheit, Erdienbarkeit und Finanzierbarkeit. Sinnvoll sind daher eine feste Formel, ein jährlicher Maximalbetrag und eine Regel für negative oder außergewöhnliche Ergebnisse.
Auch die Gesamtvergütung bleibt maßgeblich. Eine hohe Tantieme plus hoher Versorgungsbeitrag kann fremdüblich sein, wenn Leistung und Ergebnis außergewöhnlich sind. Ohne Marktvergleich und Beschlussdokumentation steigt jedoch das Risiko einer verdeckten Gewinnausschüttung.
Der Durchführungsweg verändert die Mechanik
Bei Direktversicherung, Pensionskasse oder Pensionsfonds gelten steuerliche Höchstbeträge und Produktregeln. Eine Unterstützungskasse kann höhere Versorgungsziele ermöglichen, verlangt aber eine passende Zusage und Finanzierung. Bei einer Direktzusage beeinflusst der umgewandelte Betrag Rückstellung, Bilanz und langfristige Verpflichtung der GmbH.
Deshalb sollte nicht zuerst die Tantiemeformel und erst danach das Produkt gewählt werden. Vergütung, Steuergrenzen, Bilanzwirkung und Auszahlungsziel müssen gemeinsam geplant werden.
Praxisbeispiel: Beschluss im Dezember statt im Folgejahr
Eine GmbH erwartet für das kommende Jahr ein gutes Ergebnis. Im Dezember beschließt die Gesellschafterversammlung, dass 20 Prozent der für das Folgejahr entstehenden Tantieme, maximal 30.000 Euro, in einen festgelegten Versorgungsbaustein fließen. Der Dienstvertrag wird vor Beginn des Jahres angepasst. Berechnung und Zahlung erfolgen nach Feststellung des Jahresabschlusses entsprechend der vorherigen Regel.
Würde dieselbe Entscheidung erst nach Ende des erfolgreichen Jahres getroffen, wäre die Ausgangslage deutlich schwieriger. Dann müsste geprüft werden, ob der Tantiemeanspruch bereits entstanden und steuerlich zugeflossen ist.
Fünf Punkte für die jährliche Durchführung
Erstens muss die Tantieme anhand der vereinbarten Formel berechnet werden. Zweitens ist der umgewandelte Anteil getrennt auszuweisen. Drittens müssen Beiträge oder Rückstellungszuführungen zeitgerecht verbucht werden. Viertens ist die Obergrenze zu kontrollieren. Fünftens sollte die Gesamtvergütung dokumentiert werden.
Abweichungen zwischen Vertrag und Praxis sind gefährlich. Eine Vereinbarung, die in manchen Jahren beachtet und in anderen spontan geändert wird, verliert an Glaubwürdigkeit. Disziplin in der Durchführung ist wichtiger als eine besonders komplizierte Formel.
Nicht jede Erfolgsprämie gehört in die Altersvorsorge
Variable Vergütung erfüllt auch die Funktion, aktuelle Leistung zu honorieren und private Liquidität zu schaffen. Wer jeden Bonus langfristig bindet, kann später gezwungen sein, Vermögen aus ungünstigen Quellen zu entnehmen. Eine ausgewogene Aufteilung zwischen laufendem Einkommen, flexibler Anlage und lebenslanger Versorgung ist meist robuster als eine vollständige Umwandlung.
Passende Grundlagenartikel auf Fairtrade Fonds
Häufige Fragen
Kann eine bereits festgestellte Tantieme noch steuerfrei umgewandelt werden?
Das ist regelmäßig problematisch, weil der Anspruch bereits entstanden oder zugeflossen sein kann. Die konkrete Beurteilung hängt von Vertrag, Zeitpunkt und Verfügungsmacht ab.
Muss die Umwandlungsquote jedes Jahr gleich sein?
Nicht zwingend, aber Änderungen sollten vor Entstehung des jeweiligen Anspruchs klar beschlossen werden. Eine feste Formel mit Obergrenze erleichtert Fremdvergleich und Durchführung.
Welcher Durchführungsweg passt für variable Beiträge?
Das hängt von Betrag, steuerlichen Grenzen, Bilanzwirkung und Versorgungsziel ab. Direktversicherung, Unterstützungskasse und Direktzusage funktionieren unterschiedlich und sollten vorab verglichen werden.
Quellen und Rechtsgrundlagen
Hinweis
Dieser Beitrag dient der allgemeinen Information. Er ersetzt keine individuelle Steuer-, Rechts-, Versicherungs- oder Anlageberatung. Rechtsfolgen und steuerliche Wirkungen hängen vom Einzelfall, von der Vertragsgestaltung und vom jeweils geltenden Recht ab. Kapitalanlagen unterliegen Wertschwankungen; vergangene Entwicklungen erlauben keine verlässliche Aussage über künftige Ergebnisse.