

Wenn Aktien stark steigen, wächst ihr Anteil am Depot. Fallen sie deutlich, wird die Aktienquote kleiner. Ohne Korrektur verändert sich das Risiko schleichend. Rebalancing stellt die ursprünglich beschlossene Verteilung wieder her. Es verkauft relativ stark gewordene Bausteine und ergänzt untergewichtete Bereiche.
In der Praxis muss dafür nicht bei jeder Abweichung sofort gehandelt werden. Einzahlungen, Ausschüttungen und fällige Anlagen können viele Verschiebungen ausgleichen. Erst wenn diese Mittel nicht reichen, werden Verkäufe geplant und ihre steuerlichen Folgen geprüft.
Zielquote und Toleranzband vor der Marktbewegung festlegen
Ein Depot braucht eine dokumentierte Zielstruktur, etwa für Aktien, Anleihen und Liquidität. Zusätzlich werden Toleranzbänder definiert. Erst wenn eine Quote diese Grenzen verlässt, entsteht Handlungsbedarf. Dadurch werden kleine Bewegungen nicht ständig mit Orders beantwortet.
Die Bandbreite hängt von Depotgröße, Kosten, Steuerposition und Risikotragfähigkeit ab. Ein sehr enges Band erzeugt häufige Transaktionen. Ein zu weites Band lässt das Risiko stark driften. Wichtig ist, dass die Regel vor einer Börsenkorrektur feststeht und nicht nach Stimmung verändert wird.
Zuerst neue Einzahlungen in untergewichtete Bausteine lenken
Sparraten, Tantiemen, Ausschüttungen oder frei werdendes Festgeld können gezielt dort investiert werden, wo die Zielquote unterschritten ist. So wird das Depot angepasst, ohne Gewinne in übergewichteten Positionen zu realisieren. Bei großen Vermögen ist dieser Weg besonders wirksam, wenn regelmäßig erhebliche Zahlungsströme entstehen.
Auch Fondsausschüttungen werden nicht automatisch in denselben Fonds zurückgelegt. Sie können als Rebalancing-Mittel dienen. Der Prozess benötigt ein zentrales Verrechnungskonto und klare Fristen, damit Guthaben nicht dauerhaft uninvestiert bleibt.
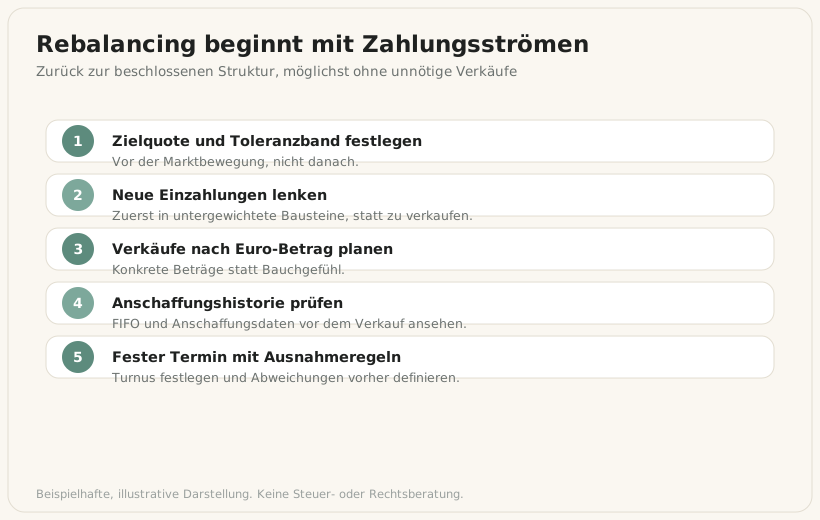
Verkäufe nach Euro-Betrag statt nach Gefühl planen
Reichen Zuflüsse nicht aus, wird der erforderliche Verkaufsbetrag mathematisch ermittelt. Grundlage sind aktuelle Werte, Zielquoten und alle Depots, die zur Strategie gehören. Einzelne Positionen werden nicht nur deshalb verkauft, weil sie im Gewinn stehen oder schlechte Nachrichten erzeugen.
Bei mehreren ähnlichen Fonds können Kosten, Steuerposition, Qualität und strategische Rolle die Reihenfolge bestimmen. Ein Produktwechsel und ein Rebalancing sind jedoch zwei verschiedene Entscheidungen. Wer beides vermischt, kann die Risikokorrektur durch eine unnötig komplexe Produktauswahl verzögern.
FIFO und Anschaffungshistorie vor dem Verkauf prüfen
Bei gleichartigen Wertpapieren in einem Depot wird steuerlich grundsätzlich unterstellt, dass die zuerst angeschafften Bestände zuerst veräußert werden. Alte Tranchen können besonders hohe oder niedrige stille Gewinne enthalten. Der erwartete Steuerabzug lässt sich deshalb nicht zuverlässig aus dem durchschnittlichen Einstandskurs der App ableiten.
Vor größeren Verkäufen werden Steuerlots, bisherige Vorabpauschalen und Anschaffungsdaten geprüft. Ein Depotübertrag kurz vor der Order darf nicht improvisiert werden. Fehlerhafte oder fehlende Daten können die Abrechnung erheblich erschweren.
Verlusttöpfe und Teilfreistellung richtig einordnen
Banken verrechnen bestimmte positive und negative Kapitalerträge nach gesetzlichen Regeln in internen Verlusttöpfen. Diese Töpfe liegen grundsätzlich beim jeweiligen Institut. Ein wirtschaftlicher Verlust in Depot A senkt deshalb nicht automatisch den Steuerabzug auf einen Gewinn in Depot B. Eine Verlustbescheinigung oder ein vollständiger Depotübertrag kann für die Zusammenführung relevant sein.
Bei Fonds wirkt zusätzlich die Teilfreistellung. Sie betrifft nicht nur Gewinne, sondern beschränkt nach den gesetzlichen Regeln auch die steuerliche Berücksichtigung zugehöriger Verluste. Der Bruttoverlust im Kurschart entspricht daher nicht zwingend dem nutzbaren steuerlichen Verlust.
Ein fester Rebalancing-Termin mit Ausnahmeregeln
Viele Depots lassen sich jährlich oder halbjährlich prüfen. Zusätzlich greift eine Ausnahmeregel, wenn ein Toleranzband deutlich verletzt wird oder sich die Lebensplanung ändert. Die Kontrolle dokumentiert Ausgangsquoten, Transaktionen, Steuern und Zielwerte nach Umsetzung.
Rebalancing soll Risiko steuern, nicht die niedrigste mögliche Steuer um jeden Preis erzeugen. Eine dauerhaft falsche Aktienquote kann wirtschaftlich teurer sein als eine kontrollierte Gewinnrealisierung. Umgekehrt ist ein steuerpflichtiger Verkauf unnötig, wenn eine fällige Einzahlung dieselbe Korrektur in wenigen Wochen erreicht.
Passende Grundlagenartikel auf Fairtrade Fonds
Häufige Fragen
Wie oft sollte ein Depot rebalanciert werden?
Häufig genügt eine jährliche oder halbjährliche Prüfung mit zusätzlichen Toleranzbändern. Die passende Frequenz hängt von Strategie, Kosten und Zahlungsströmen ab.
Muss für Rebalancing immer verkauft werden?
Nein. Neue Einzahlungen, Ausschüttungen und fällige Anlagen können gezielt in untergewichtete Bausteine fließen.
Werden Verluste verschiedener Banken automatisch verrechnet?
Nein. Verlusttöpfe werden grundsätzlich institutsspezifisch geführt. Für eine übergreifende Verrechnung können zusätzliche Schritte in Bankprozess oder Steuererklärung nötig sein.
Quellen und Rechtsgrundlagen
Hinweis
Dieser Beitrag dient der allgemeinen Information. Er ersetzt keine individuelle Steuer-, Rechts-, Versicherungs- oder Anlageberatung. Rechtsfolgen und steuerliche Wirkungen hängen vom Einzelfall, von der Vertragsgestaltung und vom jeweils geltenden Recht ab. Kapitalanlagen unterliegen Wertschwankungen; vergangene Entwicklungen erlauben keine verlässliche Aussage über künftige Ergebnisse.