

Die Idee klingt effizient: Der Gesellschafter-Geschäftsführer verzichtet auf laufendes Gehalt und erhält dafür eine hohe Altersversorgung. Die GmbH schont kurzfristig Liquidität, der Geschäftsführer baut einen späteren Anspruch auf. Steuerlich ist eine solche Nur-Pensionszusage jedoch besonders angreifbar.
Der entscheidende Unterschied liegt zwischen echter, im Voraus vereinbarter Entgeltumwandlung und einer Versorgung, die ohne ernsthafte Barlohnabrede erteilt wird. Fehlt ein nachvollziehbares aktives Gehalt, stellt sich die Frage, ob ein fremder Geschäftsführer dieselbe Vereinbarung akzeptiert hätte.
Warum laufendes Gehalt mehr als nur Auszahlung ist
Das Geschäftsführergehalt bildet die Gegenleistung für aktuelle Arbeit. Es dient außerdem als Bezugspunkt für Angemessenheit, soziale Absicherung, Krankentagegeld, Berufsunfähigkeit und häufig auch die Höhe einer Versorgung. Wird es vollständig gestrichen, fehlt diese Vergleichsgröße.
Ein fremder Geschäftsführer müsste seinen Lebensunterhalt bis zum Ruhestand aus anderem Vermögen bestreiten und das Insolvenzrisiko der Gesellschaft tragen. Dass er seine gesamte Vergütung auf Jahrzehnte verschiebt, ist eher ungewöhnlich. Genau dieser Fremdvergleich macht die Nur-Pensionszusage schwierig.
Entgeltumwandlung setzt einen echten Barlohn voraus
Bei einer echten Entgeltumwandlung besteht zunächst ein wirksam vereinbarter Anspruch auf Barvergütung. Vor Entstehung und Fälligkeit wird ein Teil davon für eine betriebliche Versorgung verwendet. Die Entscheidung ist im Voraus dokumentiert und wird tatsächlich umgesetzt.
Wird dagegen nie ein ernsthafter Barlohn vereinbart oder wird auf bereits verdiente Vergütung nachträglich verzichtet, kann die steuerliche Beurteilung anders ausfallen. Der nachträgliche Verzicht kann einen bereits eingetretenen Zufluss nicht zuverlässig ungeschehen machen und zusätzlich als Einlage zu beurteilen sein. Zeitpunkt und Dokumentation sind daher zentral.
Überversorgung und Finanzierungsrisiko
Eine hohe Pension bei sehr niedrigem oder fehlendem Aktivgehalt kann als Überversorgung erscheinen. Hinzu kommt die Frage, wie die GmbH die Verpflichtung finanziert. Eine Rückstellung verbessert nicht automatisch die Liquidität. Ohne Rückdeckung oder separates Anlagekonzept wächst ein langfristiger Anspruch, während das benötigte Vermögen im operativen Geschäft gebunden bleibt.
Bei einer Krise oder einem Unternehmensverkauf wird die Lücke sichtbar. Käufer bewerten die Zusage als Verpflichtung, der Geschäftsführer hängt wirtschaftlich weiterhin an der früheren Gesellschaft. Die vermeintliche Liquiditätsschonung kann sich später in eine Transaktionshürde verwandeln.
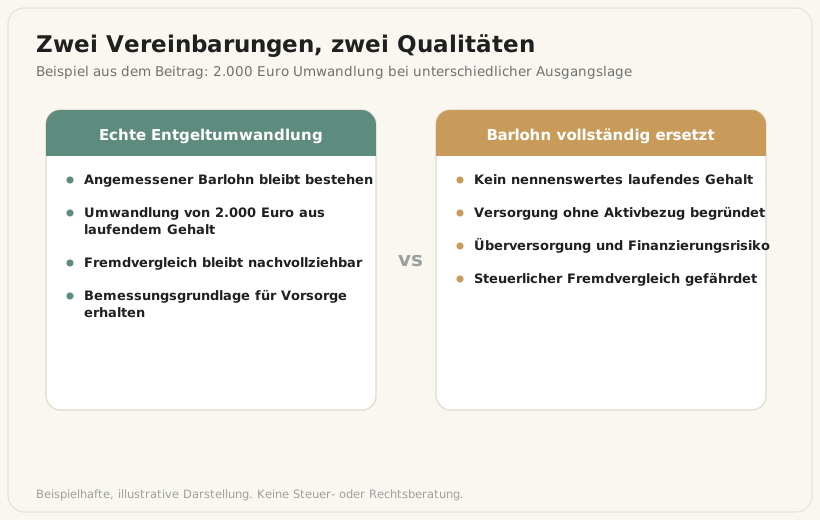
Beispiel: Zwei Vereinbarungen mit unterschiedlicher Qualität
Variante A: Ein Geschäftsführer hat Anspruch auf 12.000 Euro Monatsgehalt. Ab dem kommenden Kalenderjahr werden 2.000 Euro aufgrund eines vorab beschlossenen Nachtrags für eine Versorgung verwendet. Das verbleibende Gehalt wird ausgezahlt, die Umwandlung monatlich dokumentiert und die Finanzierung separat geplant.
Variante B: Der Geschäftsführer erhält gar kein Gehalt, dafür wird ihm unmittelbar eine hohe Pension zugesagt. Es gibt keine belastbare Vergütungsanalyse und keine Erklärung, wie er seinen Lebensunterhalt bestreitet. Beide Varianten führen wirtschaftlich zu späteren Leistungen, unterscheiden sich aber deutlich in Fremdvergleich und Dokumentation.
Wann ein reduziertes Gehalt trotzdem vertretbar sein kann
In einer Gründungs- oder Sanierungsphase kann ein niedriges Gehalt betriebswirtschaftlich sinnvoll sein. Die Reduzierung sollte befristet, sachlich begründet und mit der Versorgung abgestimmt sein. Ein Mindestmaß an laufender Vergütung kann den Fremdvergleich stützen, ist aber keine automatische Garantie.
Ebenso wichtig ist eine spätere Überprüfung. Bleibt das Gehalt auch nach erfolgreicher Entwicklung niedrig, während die Pension weiter wächst, verliert die ursprüngliche Begründung an Kraft. Der Beschluss sollte deshalb einen konkreten Prüfzeitpunkt enthalten.
Bessere Planung beginnt mit einer Gesamtvergütung
Statt Gehalt und Pension gegeneinander auszuspielen, sollte die GmbH eine Gesamtvergütung definieren. Sie umfasst Festgehalt, variable Vergütung, Sachbezüge und jährlichen Versorgungsaufwand. Danach wird entschieden, welcher Teil sofort zufließt und welcher Teil langfristig gebunden wird.
Diese Reihenfolge verhindert, dass Steuerersparnis zum alleinigen Gestaltungsziel wird. Eine tragfähige Versorgung muss auch bei schlechteren Geschäftsjahren, einem Verkauf und im Leistungsfall funktionieren.
Die zentrale Frage für die Akte
Die Dokumentation sollte beantworten: Warum hätte ein fremder Geschäftsführer diese Vereinbarung akzeptiert? Dazu gehören Liquiditätsbedarf, Marktvergütung, Risiko, Unverfallbarkeit, Finanzierung und die wirtschaftliche Stellung des Begünstigten. Fehlt eine überzeugende Antwort, ist die Gestaltung nicht allein deshalb belastbar, weil sie schriftlich beschlossen wurde.
Passende Grundlagenartikel auf Fairtrade Fonds
Häufige Fragen
Was ist eine Nur-Pensionszusage?
Damit ist eine Versorgung gemeint, der kein ernsthaft vereinbarter laufender Barlohn gegenübersteht. Steuerlich kann sie wegen Fremdvergleich und Überversorgung problematisch sein.
Ist echte Entgeltumwandlung ebenfalls riskant?
Sie kann steuerlich anders beurteilt werden, setzt aber einen wirksamen Barlohnanspruch, eine rechtzeitige Vereinbarung und tatsächliche Durchführung voraus. Mischfinanzierungen benötigen zusätzliche Prüfung.
Kann ein Geschäftsführer in der Gründungsphase ohne Gehalt arbeiten?
Das kann gesellschafts- und betriebswirtschaftlich vorkommen. Sobald parallel eine hohe Versorgung eingerichtet wird, steigen jedoch die Anforderungen an Begründung, Angemessenheit und Finanzierung.
Quellen und Rechtsgrundlagen
Hinweis
Dieser Beitrag dient der allgemeinen Information. Er ersetzt keine individuelle Steuer-, Rechts-, Versicherungs- oder Anlageberatung. Rechtsfolgen und steuerliche Wirkungen hängen vom Einzelfall, von der Vertragsgestaltung und vom jeweils geltenden Recht ab. Kapitalanlagen unterliegen Wertschwankungen; vergangene Entwicklungen erlauben keine verlässliche Aussage über künftige Ergebnisse.