

Bei der Geschäftsführer-Vorsorge steht meist die eigene Altersrente im Vordergrund. Der Todesfall vor oder nach Rentenbeginn wird mit einer Standardklausel erledigt. Genau dort entstehen später Lücken: Ein unverheirateter Partner ist nicht erfasst, Kinder überschreiten Altersgrenzen oder eine sehr hohe Witwenrente belastet die GmbH stärker als erwartet.
Eine gute Hinterbliebenenversorgung beginnt deshalb mit der Familienstruktur und nicht mit einer pauschalen Prozentzahl. Sie muss steuerlich anerkennungsfähig, vertraglich eindeutig und finanziell tragbar sein.
Wer überhaupt begünstigt sein kann
Betriebliche Versorgungszusagen sind zweckgebunden. Steuerlich anerkannte Hinterbliebenenleistungen richten sich typischerweise an Ehegatten, eingetragene Lebenspartner und unter bestimmten Voraussetzungen Kinder. Auch ein namentlich benannter Lebensgefährte kann je nach Zusage und steuerlichem Rahmen berücksichtigt werden, benötigt aber besonders klare Voraussetzungen.
Die bloße Formulierung Angehörige reicht nicht. Der Kreis der Begünstigten, Rangfolgen und Bedingungen sollten eindeutig sein. Das gilt auch für spätere Heirat, Scheidung, Wiederheirat oder die Geburt weiterer Kinder.
Todesfall vor und nach Rentenbeginn trennen
Stirbt der Geschäftsführer während der Anwartschaftsphase, kann eine Hinterbliebenenrente, ein Versorgungskapital oder nur die Rückgewähr bestimmter Beiträge vorgesehen sein. Nach Rentenbeginn gelten häufig andere Leistungen, etwa eine Witwenrente in Prozent der laufenden Altersrente oder eine Rentengarantiezeit.
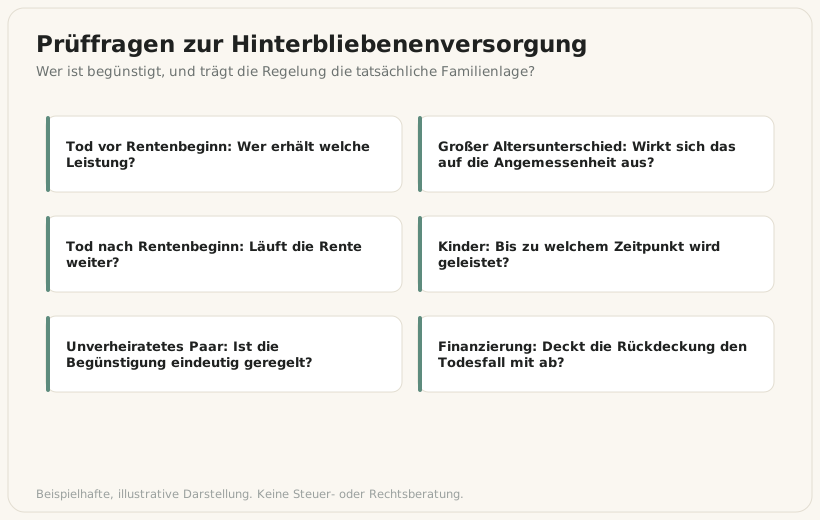
Wer beide Phasen nicht unterscheidet, überschätzt leicht den Schutz. Eine hohe prognostizierte Altersrente sagt nichts darüber aus, welche Leistung bei einem frühen Tod tatsächlich fließt. Die Zusage sollte deshalb anhand konkreter Zeitpunkte getestet werden: Tod im nächsten Jahr, Tod kurz vor Ruhestand und Tod zehn Jahre nach Rentenbeginn.
Angemessenheit und Altersunterschied
Hinterbliebenenleistungen erhöhen den wirtschaftlichen Wert der Gesamtzusage. Eine sehr hohe Quote kann zusammen mit der eigenen Altersrente die Gesamtversorgung überhöhen. Auch ein großer Altersunterschied zwischen Geschäftsführer und Partner beeinflusst Finanzierungsbedarf und versicherungsmathematischen Wert.
Manche Verträge enthalten Kürzungsklauseln bei großem Altersabstand oder später Eheschließung. Solche Klauseln müssen verständlich und rechtlich wirksam sein. Sie sollten nicht erst entdeckt werden, wenn der Leistungsfall eingetreten ist.
Unverheiratete Paare brauchen besondere Klarheit
Bei unverheirateten Partnern darf nicht angenommen werden, dass eine allgemeine Witwen- oder Witwerregelung automatisch greift. Benennung, gemeinsame Haushaltsführung, wirtschaftliche Abhängigkeit oder andere Voraussetzungen können je nach System relevant sein. Zusätzlich sind erbrechtliche Fragen getrennt zu lösen, weil betriebliche Versorgungsleistungen und Nachlass nicht identisch sind.
Eine Begünstigung im Versorgungsvertrag ersetzt daher weder Testament noch Vorsorgevollmacht. Umgekehrt kann ein Testament keinen Anspruch aus einer Versorgungszusage schaffen, wenn der Vertrag den Erben nicht begünstigt.
Kinderleistungen haben einen anderen Zeithorizont
Waisenleistungen sollen typischerweise Ausbildung und Unterhalt absichern. Sie laufen daher nicht zwangsläufig lebenslang. Alter, Ausbildung, Behinderung und vertragliche Grenzen spielen eine Rolle. Bei kleinen Kindern kann ein längerer Schutz nötig sein, bei erwachsenen wirtschaftlich unabhängigen Kindern eher ein Nachlasskonzept außerhalb der betrieblichen Versorgung.
Für Unternehmerfamilien ist die Trennung wichtig: Hinterbliebenenrente deckt laufenden Bedarf, Beteiligungen und Depotvermögen regeln Vermögensnachfolge. Eine Versorgung sollte nicht mit gesellschaftsrechtlicher Nachfolge überfrachtet werden.
Praxisprüfung in fünf Szenarien
Erstens: Der Geschäftsführer stirbt unverheiratet und der Partner ist nicht benannt. Zweitens: Nach Scheidung bleibt die alte Begünstigung unklar. Drittens: Eine neue Ehe wird kurz vor Rentenbeginn geschlossen. Viertens: Ein Kind befindet sich noch in Ausbildung. Fünftens: Der Geschäftsführer verstirbt nach Beginn einer Kapitalauszahlung.
Für jedes Szenario sollte die Akte zeigen, wer welche Leistung erhält, wie hoch sie ungefähr ist und wer sie finanziert. Wo die Antwort nur vermutet wird, besteht Handlungsbedarf.
Finanzierung und Rückdeckung mitprüfen
Eine Zusage kann rechtlich bestehen, obwohl die Rückdeckung den Todesfall nur unzureichend abbildet. Dann trägt die GmbH die Differenz. Deshalb müssen Versorgungsversprechen und Rückdeckungsvertrag nebeneinander gelesen werden. Versicherte Person, Bezugsrecht, Leistungsdefinition und Höhe müssen zusammenpassen.
Bei einer Unterstützungskasse ist zusätzlich zu klären, welche Leistungen die Kasse nach ihrem Leistungsplan erbringt und welche Verpflichtung beim Trägerunternehmen verbleibt.
Familienereignisse als fester Prüfungsanlass
Heirat, Scheidung, Geburt, Tod eines Begünstigten und dauerhafte Trennung gehören in die Wiedervorlage der Versorgung. Eine kurze Aktualisierung verhindert, dass Jahrzehnte alte Klauseln die heutige Familienlage bestimmen. Änderungen dürfen jedoch nicht rückwirkend oder ohne Prüfung von Angemessenheit und Erdienbarkeit vorgenommen werden.
Passende Grundlagenartikel auf Fairtrade Fonds
Häufige Fragen
Erbt der Ehepartner automatisch die Pensionszusage?
Nein. Ansprüche ergeben sich aus der konkreten Hinterbliebenenregelung, nicht allein aus dem Erbrecht. Vertrag und Begünstigtenkreis müssen geprüft werden.
Kann ein unverheirateter Lebenspartner begünstigt werden?
Das kann je nach Versorgungssystem und steuerlichen Voraussetzungen möglich sein. Erforderlich sind klare Regelungen und eine Prüfung des anerkannten Hinterbliebenenbegriffs.
Was passiert nach einer Scheidung?
Versorgungsausgleich und bestehende Begünstigungen sind getrennt zu prüfen. Eine Scheidung kann zu Teilung von Anrechten führen und macht häufig eine Aktualisierung der Hinterbliebenenklauseln erforderlich.
Quellen und Rechtsgrundlagen
Hinweis
Dieser Beitrag dient der allgemeinen Information. Er ersetzt keine individuelle Steuer-, Rechts-, Versicherungs- oder Anlageberatung. Rechtsfolgen und steuerliche Wirkungen hängen vom Einzelfall, von der Vertragsgestaltung und vom jeweils geltenden Recht ab. Kapitalanlagen unterliegen Wertschwankungen; vergangene Entwicklungen erlauben keine verlässliche Aussage über künftige Ergebnisse.