

Mehr Altersvorsorge klingt zunächst immer positiv. Bei Gesellschafter-Geschäftsführern kann eine sehr hohe betriebliche Versorgung jedoch steuerlich zum Problem werden. Die Finanzverwaltung und Rechtsprechung prüfen, ob die zugesagten Leistungen noch in einem angemessenen Verhältnis zu den aktiven Bezügen stehen.
Die sogenannte Überversorgung ist kein einfacher Produkttest. Betrachtet werden Pensionszusage, Unterstützungskasse, Direktversicherung, gesetzliche Rente und gegebenenfalls weitere arbeitgeberfinanzierte Leistungen. Wer nur den zuletzt eingerichteten Vertrag prüft, übersieht deshalb häufig den eigentlichen Risikofaktor.
Die 75-Prozent-Marke richtig einordnen
In der steuerlichen Praxis wird häufig eine Gesamtversorgung von 75 Prozent der letzten Aktivbezüge als Orientierungsgröße genannt. Diese Zahl ist keine allgemeine zivilrechtliche Obergrenze und ersetzt keine Einzelfallprüfung. Sie dient vor allem als typisierter Maßstab bei der Bewertung, ob eine Versorgung überhöht sein könnte.
Entscheidend ist, welche Bezüge pensionsfähig sind, welche gesetzlichen und betrieblichen Ansprüche angerechnet werden und ob die Aktivvergütung dauerhaft oder nur vorübergehend niedrig ist. Ein starres Rechnen ohne Vertragsanalyse kann deshalb zu falschen Ergebnissen führen.
Welche Ansprüche in die Rechnung gehören
Zur Gesamtversorgung zählen nicht nur die monatliche Rente aus der unmittelbaren Pensionszusage. Einzubeziehen sind regelmäßig weitere arbeitgeberfinanzierte Altersleistungen und gesetzliche Rentenansprüche, soweit die jeweilige Prüfung dies verlangt. Private Anlagen aus bereits versteuertem Vermögen erfüllen zwar ebenfalls einen Vorsorgezweck, werden steuerlich aber nicht ohne Weiteres wie eine betriebliche Zusage behandelt.
Die Berechnung sollte für Alters-, Invaliditäts- und Hinterbliebenenleistungen getrennt erfolgen. Eine moderate Altersrente kann mit einer sehr hohen Hinterbliebenenleistung verbunden sein. Auch Dynamiken und endgehaltsabhängige Formeln verändern das Ergebnis über die Zeit.
Niedriges Gehalt kann eine alte Zusage plötzlich problematisch machen
Überversorgung entsteht nicht nur durch eine neue hohe Zusage. Senkt ein Geschäftsführer sein Gehalt dauerhaft, während die Pensionsformel unverändert bleibt, steigt das Verhältnis von Versorgung zu Aktivbezug. Dasselbe kann bei Teilzeit, Sanierungsgehalt oder einem Wechsel von Festgehalt zu Ausschüttungen geschehen.
Vor jeder Gehaltsreduzierung sollte deshalb geprüft werden, ob die Versorgungszusage angepasst werden muss oder ob die Absenkung lediglich vorübergehend und ausreichend dokumentiert ist. Ein nachträglicher Verzicht auf bereits entstandene Ansprüche ist keine einfache Reparatur und kann eigene Steuerfolgen auslösen.
Beispiel: Mehrere kleine Bausteine ergeben eine große Summe
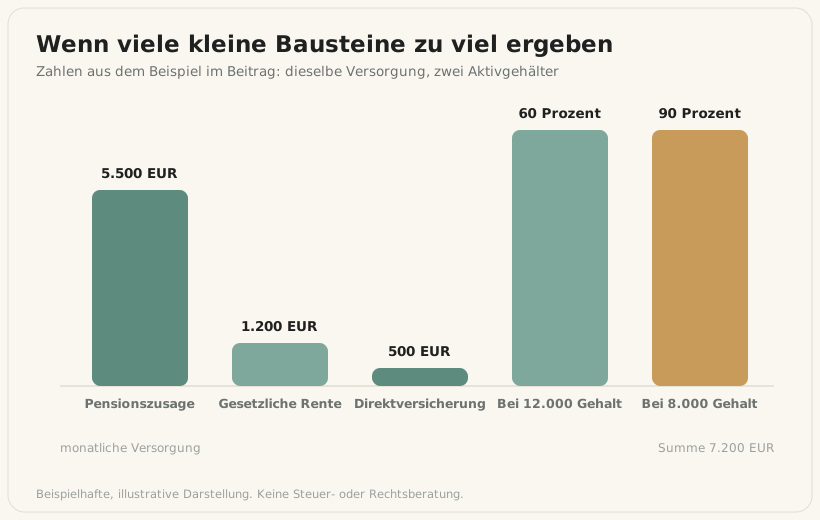
Ein Geschäftsführer erhält zuletzt 12.000 Euro monatliches Festgehalt. Aus einer Pensionszusage werden 5.500 Euro erwartet, aus einer Direktversicherung 500 Euro und aus früherer gesetzlicher Beschäftigung 1.200 Euro. Zusammen ergeben sich 7.200 Euro monatlich, also 60 Prozent des Aktivgehalts. Wird das Gehalt später auf 8.000 Euro reduziert, steigt die Quote ohne zusätzliche Zusage auf 90 Prozent.
Das Beispiel ist bewusst vereinfacht. Es zeigt aber, warum Gesamtversorgung und Vergütung gemeinsam gesteuert werden müssen. Eine isolierte Betrachtung der einzelnen Verträge hätte keinen neuen Fehler gezeigt, obwohl sich das Verhältnis deutlich verändert hat.
Was bei einer festgestellten Überversorgung möglich ist
Zunächst muss geklärt werden, ob die Berechnung und Anrechnung korrekt sind. Danach kommen je nach Vertrag eine Begrenzung künftiger Zuwächse, das Einfrieren eines noch nicht erdienten Teils, eine Änderung der Pensionsformel oder eine Anpassung anderer Vergütungsbestandteile in Betracht. Bereits erdiente Rechte können nicht beliebig entzogen werden.
Eine vorschnelle Kürzung kann arbeitsrechtliche Ansprüche, steuerliche Zuflüsse oder verdeckte Einlagen auslösen. Deshalb gehört vor jede Änderung eine versicherungsmathematische und rechtliche Bestandsaufnahme. Ziel ist nicht, möglichst viel zu streichen, sondern die Versorgung nachvollziehbar und finanzierbar neu zu ordnen.
Jährlicher Kontrollpunkt statt einmaliger Freigabe
Die Gesamtversorgung verändert sich durch Gehalt, Dynamik, gesetzliche Rentenansprüche und Vertragsänderungen. Eine Prüfung nur bei Einrichtung reicht deshalb nicht. Sinnvolle Kontrollzeitpunkte sind die jährliche Gehaltsrunde, wesentliche Nachträge, Wechsel in Teilzeit, geplante Unternehmensverkäufe und der Beginn der letzten zehn Jahre vor dem Ruhestand.
Eine einfache Tabelle mit Aktivbezügen, erwarteten Renten, Kapitalleistungen und Finanzierungsständen schafft Transparenz. Sie verhindert, dass mehrere Berater jeweils nur ihren eigenen Baustein sehen.
Passende Grundlagenartikel auf Fairtrade Fonds
Häufige Fragen
Sind 75 Prozent des letzten Gehalts immer zulässig?
Nein. Die 75-Prozent-Marke ist eine steuerliche Orientierungsgröße und kein allgemeiner Anspruch. Vertragsdetails, anzurechnende Leistungen und die konkrete Vergütungssituation bleiben entscheidend.
Zählt ein privates ETF-Depot zur steuerlichen Gesamtversorgung?
Ein privates Depot dient zwar der Altersvorsorge, wird aber nicht automatisch wie eine arbeitgeberfinanzierte Versorgungszusage behandelt. Die genaue Abgrenzung hängt vom jeweiligen Prüfungsmaßstab ab.
Kann eine überhöhte Zusage einfach gekürzt werden?
Nein. Bereits erdiente Rechte, Vertragslage und steuerliche Folgen müssen beachtet werden. Änderungen sollten erst nach versicherungsmathematischer, steuerlicher und rechtlicher Prüfung erfolgen.
Quellen und Rechtsgrundlagen
Hinweis
Dieser Beitrag dient der allgemeinen Information. Er ersetzt keine individuelle Steuer-, Rechts-, Versicherungs- oder Anlageberatung. Rechtsfolgen und steuerliche Wirkungen hängen vom Einzelfall, von der Vertragsgestaltung und vom jeweils geltenden Recht ab. Kapitalanlagen unterliegen Wertschwankungen; vergangene Entwicklungen erlauben keine verlässliche Aussage über künftige Ergebnisse.