

Endgehaltsabhängige Pensionszusagen wirken einfach: Die Altersrente beträgt einen bestimmten Prozentsatz des letzten pensionsfähigen Gehalts. Solange sich das Gehalt stetig entwickelt, bleibt die Wirkung überschaubar. Problematisch wird ein deutlicher Gehaltssprung in den letzten Jahren vor dem Ruhestand.
Die Erhöhung betrifft dann nicht nur die aktive Vergütung. Sie kann den Barwert der künftigen Pension erheblich verändern und wirtschaftlich einer neuen Zusage nahekommen. Damit stehen Erdienbarkeit, Angemessenheit und die Frage nach einer verdeckten Gewinnausschüttung erneut im Raum.
Warum die Pensionslast stärker steigt als das Gehalt
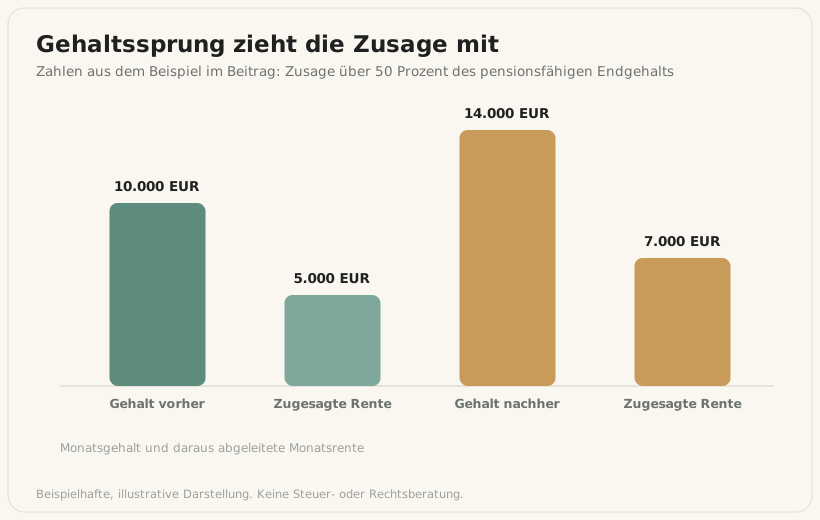
Bei einer Zusage von beispielsweise 50 Prozent des pensionsfähigen Endgehalts erhöht ein Sprung von 10.000 auf 14.000 Euro Monatsgehalt die zugesagte Monatsrente rechnerisch von 5.000 auf 7.000 Euro. Die zusätzliche Belastung besteht nicht nur für ein Jahr, sondern möglicherweise für die gesamte Rentenbezugszeit und für Hinterbliebenenleistungen.
Versicherungsmathematisch kann deshalb eine scheinbar überschaubare Gehaltsentscheidung einen deutlich größeren Effekt auf Rückstellung und Finanzierung haben. Ein Gesellschafterbeschluss, der nur das neue Gehalt nennt, erfasst diese Nebenwirkung nicht ausreichend.
Mittelbare Erhöhung kann wie eine Neuzusage behandelt werden
Der Bundesfinanzhof hat klargestellt, dass ein endgehaltsabhängiges Pensionsversprechen durch eine Gehaltsaufstockung mittelbar erhöht werden kann. Erreicht die Wirkung das Gewicht einer Neuzusage, muss der zusätzliche Versorgungsteil noch erdienbar sein. Besonders kritisch sind große Sprünge in einem kurzen Zeitraum vor dem vorgesehenen Ruhestand.
Das bedeutet nicht, dass Gehaltserhöhungen verboten sind. Sie müssen betrieblich begründet, insgesamt angemessen und in ihrer Versorgungswirkung geprüft werden. Eine erfolgreiche GmbH darf ihren Geschäftsführer besser vergüten. Der Fremdvergleich verlangt jedoch eine nachvollziehbare Beziehung zwischen Leistung, Marktvergütung und Gesamtbelastung.
Die Gesamtausstattung ist der richtige Prüfmaßstab
Festgehalt, Tantieme, Sachbezüge und Altersversorgung werden steuerlich nicht isoliert betrachtet. Ein Gehalt kann für sich marktüblich erscheinen, während die daraus automatisch steigende Pension die Gesamtausstattung unangemessen macht. Umgekehrt kann eine moderate Pension trotz höherem Gehalt vertretbar bleiben.
Vor dem Beschluss sollte daher eine aktualisierte Gesamtvergütungsanalyse erstellt werden. Sie zeigt Aktivbezüge, jährlichen Versorgungsaufwand, bereits erdiente Anwartschaften und den zusätzlichen Aufwand durch die Änderung. Ohne diese Zahlen entscheidet die Gesellschafterversammlung im Blindflug.
Drei Gestaltungswege statt automatischer Mitnahme
Erstens kann das pensionsfähige Gehalt von der gesamten Barvergütung getrennt werden. Eine Gehaltserhöhung erhöht dann nicht automatisch die Pension, sofern die Regelung klar und im Voraus vereinbart ist. Zweitens kann die Zusage auf einen festen Rentenbetrag oder einen beitragsorientierten Baustein umgestellt werden. Dabei sind Eingriffe in bestehende Rechte und steuerliche Folgen sorgfältig zu prüfen.
Drittens kann ein Teil der zusätzlichen Vergütung außerhalb der alten Pensionsformel gestaltet werden, etwa als klar vereinbarte Tantieme oder flexible private Anlage. Keine Variante ist pauschal überlegen. Entscheidend ist, dass die Änderung nicht rückwirkend erfolgt und die wirtschaftlichen Folgen transparent sind.
Praxisbeispiel: Wachstum, Verkauf und falscher Zeitpunkt
Ein 61-jähriger Gesellschafter-Geschäftsführer bereitet den Unternehmensverkauf in drei Jahren vor. Nach zwei sehr guten Geschäftsjahren soll sein Gehalt um 40 Prozent steigen. Die Pensionszusage beträgt 55 Prozent des letzten Grundgehalts. Der Käufer würde damit nicht nur höhere laufende Kosten, sondern auch eine deutlich gestiegene Versorgungsverpflichtung übernehmen.
Eine saubere Prüfung könnte ergeben, dass ein marktgerechter Gehaltsanstieg gerechtfertigt ist, der pensionsfähige Teil aber begrenzt werden sollte. Alternativ kann der zusätzliche Vergütungsbedarf über einen anderen, vorab vereinbarten Baustein abgebildet werden. So werden Vergütung, Altersversorgung und Transaktionsziel getrennt betrachtet.
Bestandszusagen mindestens bei jeder Gehaltsrunde mitprüfen
Viele Risiken entstehen nicht bei Einrichtung der Pensionszusage, sondern Jahre später. Personalabteilung oder Steuerkanzlei erhöhen das Gehalt, ohne die Versorgungsklausel mitzulesen. Deshalb sollte jede Änderung des Geschäftsführer-Dienstvertrags eine feste Pensionsprüfung auslösen.
Die Prüfliste umfasst Pensionsformel, pensionsfähige Bezüge, Erdienbarkeit des Mehrbetrags, Gesamtausstattung, Bilanzwirkung, Rückdeckung und mögliche Folgen für einen Verkauf. Ein kurzer Vermerk vor dem Beschluss ist wertvoller als eine aufwendige Verteidigung in der Betriebsprüfung.
Passende Grundlagenartikel auf Fairtrade Fonds
Häufige Fragen
Darf das Gehalt trotz endgehaltsabhängiger Pensionszusage erhöht werden?
Ja. Die Erhöhung sollte aber betrieblich begründet, fremdüblich und zusammen mit der zusätzlichen Pensionswirkung geprüft werden.
Löst jede Gehaltserhöhung eine neue Erdienbarkeitsfrist aus?
Nicht jede kleine oder normale Entwicklung wird automatisch wie eine Neuzusage behandelt. Bei wesentlichen Erhöhungen, die den Versorgungsanspruch stark ausweiten, ist eine erneute Prüfung jedoch besonders wichtig.
Kann das pensionsfähige Gehalt begrenzt werden?
Eine klare, im Voraus vereinbarte Begrenzung ist grundsätzlich denkbar. Änderungen bestehender Zusagen können jedoch arbeits-, gesellschafts- und steuerrechtliche Folgen haben und sollten fachlich begleitet werden.
Quellen und Rechtsgrundlagen
Hinweis
Dieser Beitrag dient der allgemeinen Information. Er ersetzt keine individuelle Steuer-, Rechts-, Versicherungs- oder Anlageberatung. Rechtsfolgen und steuerliche Wirkungen hängen vom Einzelfall, von der Vertragsgestaltung und vom jeweils geltenden Recht ab. Kapitalanlagen unterliegen Wertschwankungen; vergangene Entwicklungen erlauben keine verlässliche Aussage über künftige Ergebnisse.