

Ein Depotübertrag wirkt wie ein administrativer Vorgang: Auftrag unterschreiben, einige Wochen später erscheinen die Wertpapiere bei der neuen Bank. Für die spätere Besteuerung sind jedoch nicht nur Stückzahlen und ISIN wichtig. Anschaffungsdatum, Anschaffungskosten, bereits berücksichtigte Vorabpauschalen und Verlustverrechnung müssen ebenfalls korrekt behandelt werden.
Besondere Aufmerksamkeit verlangt ein Wechsel des Depotinhabers. Ein Übertrag zwischen eigenen Depots, eine Schenkung an ein Kind und die Verteilung eines Nachlasses sind steuerlich und meldetechnisch nicht dasselbe.
Eigener Depotwechsel und Gläubigerwechsel trennen
Beim Übertrag zwischen Depots desselben Steuerpflichtigen bleibt der wirtschaftliche Eigentümer grundsätzlich gleich. Ein Wechsel auf eine andere Person gilt für den Kapitalertragsteuerabzug dagegen grundsätzlich als Veräußerung, sofern der Vorgang nicht als unentgeltliche Übertragung gemeldet und mit den erforderlichen Empfängerdaten verarbeitet wird.
Die Auswahl im Übertragsformular ist deshalb keine Nebensache. Falsch gesetzte Angaben können einen unerwarteten Steuerabzug oder eine fehlerhafte Meldung auslösen. Bei Gemeinschaftsdepots und Änderungen der Beteiligungsverhältnisse sollte die Zuordnung vor Auftragserteilung geklärt werden.
Inländische Banken müssen Anschaffungsdaten weitergeben
Überträgt ein Anleger Wertpapiere zwischen inländischen auszahlenden Stellen, hat die abgebende Stelle der übernehmenden grundsätzlich die Anschaffungsdaten mitzuteilen. Ohne diese Daten kann bei einer späteren Veräußerung eine gesetzliche Ersatzbemessung relevant werden, die nicht dem tatsächlichen Gewinn entsprechen muss.
Die Pflicht verhindert nicht jeden Fehler. Nach Eingang werden Stückzahl, Kaufdatum und steuerlicher Einstand für jede Position kontrolliert. Eine Anzeige mit einem durchschnittlichen Einstandskurs reicht nicht, wenn die Steuerabrechnung intern andere Lots führt.
Auslandsdepots benötigen eine eigene Belegkette
Bei Überträgen von ausländischen Instituten gelten besondere Anforderungen an den Nachweis der Anschaffungsdaten. Das Gesetz lässt Bescheinigungen aus bestimmten Staaten und Instituten zu, schränkt andere Nachweise jedoch ein. Eine selbst erstellte Tabelle ersetzt nicht automatisch eine bankfähige Steuerbescheinigung.
Vor dem Transfer werden deshalb Kaufabrechnungen, Depotauszüge, Kapitalmaßnahmen und Währungsumrechnungen gesichert. Die aufnehmende Bank sollte vorab schriftlich erklären, welche Unterlagen sie akzeptiert. Fehlt diese Klärung, zeigt sich das Problem häufig erst Jahre später beim Verkauf.
Verlusttöpfe werden nicht bei jedem Teilübertrag mitgenommen
Nicht ausgeglichene Verluste werden von der Bank grundsätzlich in das Folgejahr übertragen. Bei einem vollständigen Übertrag der im Depot befindlichen Wirtschaftsgüter kann die abgebende Stelle auf Verlangen auch den nicht ausgeglichenen Verlust an die neue Stelle mitteilen. Ein bloßer Teilübertrag erfüllt diese Voraussetzung nicht automatisch.
Alternativ kann unter den gesetzlichen Fristen eine Verlustbescheinigung beantragt und die Verrechnung über die Steuererklärung vorgenommen werden. Vor dem Übertrag muss feststehen, welcher Weg gewählt wird. Eine Bescheinigung und eine gleichzeitige Topfübertragung für denselben Verlust sind nicht parallel vorgesehen.
Altbestände und Vorabpauschalen gesondert kontrollieren
Historische Fondsbestände können durch die Investmentsteuerreform besondere Anschaffungswerte und Übergangsregeln besitzen. Für spätere Gewinne sind außerdem während der Haltedauer angesetzte Vorabpauschalen relevant. Diese Informationen sind in einer einfachen Depotansicht oft nicht vollständig sichtbar.
Bei alten, großen Positionen wird daher eine Steuerhistorie angefordert. Dazu gehören fiktive Werte zum Reformstichtag, bisherige Teilfreistellung, Kapitalmaßnahmen und übertragene Vorabpauschalen. Erst nach Bestätigung wird die abgebende Depotverbindung endgültig geschlossen.
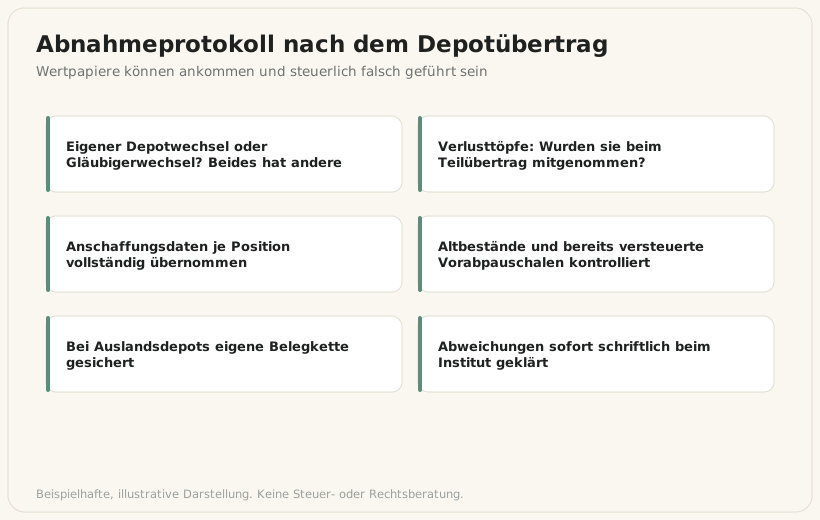
Ein Abnahmeprotokoll nach dem Übertrag
Das Protokoll listet jede Position mit Stückzahl, ISIN, Anschaffungsdatum, steuerlichem Einstand und Besonderheiten. Zusätzlich werden Freistellungsauftrag, Verlusttöpfe, Quellensteuerdaten, Sparpläne und Verrechnungskonto geprüft. Abweichungen gehen schriftlich an beide Banken.
Alle Schlussabrechnungen und Übertragsbestätigungen werden dauerhaft abgelegt. Die Kontrolle kostet unmittelbar Zeit, verhindert aber, dass bei einem späteren Verkauf ein unzutreffender Steuerabzug nur noch über aufwendige Korrekturen und die Veranlagung berichtigt werden kann.
Passende Grundlagenartikel auf Fairtrade Fonds
Häufige Fragen
Ist ein Übertrag zwischen meinen eigenen Depots ein Verkauf?
Bei unverändertem Depotinhaber ist der reine Übertrag grundsätzlich kein Verkauf. Die korrekte Kennzeichnung und Datenübermittlung bleiben dennoch wichtig.
Werden Verlusttöpfe bei einem Teildepotübertrag automatisch übertragen?
Grundsätzlich sieht § 43a EStG die Übertragung auf Verlangen bei einem vollständigen Übertrag der im Depot befindlichen Wirtschaftsgüter vor. Teilüberträge sind gesondert zu planen.
Was passiert, wenn Anschaffungsdaten fehlen?
Beim späteren Steuerabzug kann eine gesetzliche Ersatzbemessung angewendet werden. Korrekte Belege und eine rechtzeitige Klärung mit den Instituten sind daher wesentlich.
Quellen und Rechtsgrundlagen
Hinweis
Dieser Beitrag dient der allgemeinen Information. Er ersetzt keine individuelle Steuer-, Rechts-, Versicherungs- oder Anlageberatung. Rechtsfolgen und steuerliche Wirkungen hängen vom Einzelfall, von der Vertragsgestaltung und vom jeweils geltenden Recht ab. Kapitalanlagen unterliegen Wertschwankungen; vergangene Entwicklungen erlauben keine verlässliche Aussage über künftige Ergebnisse.