

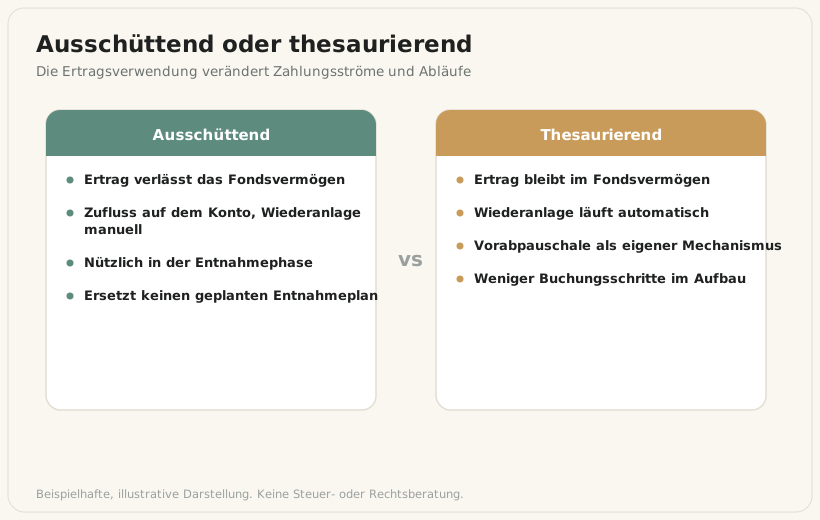
Bei Fonds können Erträge ausgeschüttet oder im Fonds wiederangelegt werden. Ausschüttende Anteilsklassen zahlen Beträge auf das Verrechnungskonto. Thesaurierende Klassen belassen Erträge im Fondsvermögen. Daraus entsteht häufig die Vorstellung, Ausschüttungen seien ein zusätzlicher Gewinn oder thesaurierende Fonds grundsätzlich steuerlich überlegen.
Tatsächlich gehören Ausschüttung und Anteilwert zusammen. Die richtige Wahl hängt weniger von einem Etikett als von Entnahmebedarf, Wiederanlage, Steuerabwicklung und persönlicher Organisation ab.
Eine Ausschüttung kommt aus dem Fondsvermögen
Am Ausschüttungstag fließt Vermögen aus dem Fonds an die Anleger. Unter sonst gleichen Bedingungen reduziert sich dadurch der Anteilwert. Wer eine Ausschüttung von 1.000 Euro erhält, ist nicht allein deshalb um 1.000 Euro reicher. Ein Teil des bisherigen Fondsvermögens liegt anschließend als Guthaben auf dem Konto.
Für die Renditebetrachtung müssen Ausschüttungen daher wieder hinzugerechnet werden. Kurscharts ohne Wiederanlage können ausschüttende Fonds schlechter erscheinen lassen, obwohl die Gesamtrendite vergleichbar ist. Maßgeblich ist eine Total-Return-Betrachtung nach Kosten.
Drei steuerliche Ertragsarten bei Investmentfonds
Das Investmentsteuergesetz unterscheidet insbesondere Ausschüttungen, Vorabpauschalen und Gewinne aus der Veräußerung von Fondsanteilen. Je nach Fondsklassifikation kann eine Teilfreistellung gelten. Die technische Besteuerung beschränkt sich deshalb nicht auf den Moment, in dem Geld auf das Verrechnungskonto fließt.
Bei einem ausschüttenden Fonds werden Ausschüttungen laufend berücksichtigt. Bei einem thesaurierenden Fonds können Erträge über die Vorabpauschale teilweise vor einem späteren Verkauf steuerlich erfasst werden. Beim Verkauf werden bereits angesetzte Vorabpauschalen nach den gesetzlichen Regeln berücksichtigt, damit es nicht zu einer doppelten Erfassung desselben Betrags kommt.
Die Vorabpauschale ist kein fester Steuerbetrag
Die Vorabpauschale wird nach einem gesetzlich definierten Basisertrag, den Ausschüttungen und der tatsächlichen Wertentwicklung ermittelt. Sie ist begrenzt und kann bei fehlender positiver Entwicklung entfallen. Ausschüttungen mindern den Betrag, der als Vorabpauschale verbleiben kann.
Deshalb ist die Aussage thesaurierend bedeutet jedes Jahr pauschal Steuern zahlen zu grob. Höhe und tatsächlicher Steuerabzug hängen vom Fondsverlauf, Basiszins, Teilfreistellung, Freistellungsauftrag und persönlichen Verlustverrechnungssituationen ab. Für die Liquiditätsplanung sollte dennoch ein ausreichendes Verrechnungskontoguthaben vorhanden sein.
Thesaurierung vereinfacht die automatische Wiederanlage
Wer Vermögen langfristig aufbaut, möchte Erträge häufig vollständig investiert lassen. Bei einer thesaurierenden Anteilsklasse geschieht dies innerhalb des Fonds, ohne dass jede Ausschüttung neu angelegt werden muss. Dadurch entstehen weniger kleine Guthaben und weniger manuelle Kaufentscheidungen.
Ausschüttende Fonds können denselben Zweck erfüllen, wenn die Bank automatisch oder der Anleger planmäßig wiederanlegt. Dabei können Mindestbeträge, Spreads oder Orderkosten relevant sein. Bleiben Ausschüttungen längere Zeit unverzinst liegen, entsteht ein unbeabsichtigter Liquiditätsanteil.
Ausschüttungen ersetzen keinen geplanten Entnahmeplan
Im Ruhestand wirken regelmäßige Ausschüttungen bequem. Ihre Höhe folgt jedoch den Erträgen und Ausschüttungsregeln des Fonds, nicht dem persönlichen Haushaltsplan. Sie kann schwanken und zeitlich unpassend zufließen. Ein Portfolio mit hohen Ausschüttungen ist außerdem nicht automatisch risikoärmer.
Ein Entnahmeplan kann Ausschüttungen, Zinsen und gezielte Anteilsverkäufe kombinieren. Dadurch lässt sich der gewünschte Nettozahlbetrag besser steuern. Thesaurierende Fonds sind deshalb auch in der Entnahmephase nutzbar, während ausschüttende Fonds auch in der Ansparphase eingesetzt werden können.
Die Anteilsklasse nach Prozess und Kosten auswählen
Zuerst werden Anlageuniversum, Risiko, Fondsstrategie und Gesamtkosten geprüft. Erst danach folgt die Wahl der Ertragsverwendung. Sind zwei Anteilsklassen wirtschaftlich gleich, entscheiden gewünschter Zahlungsstrom, Wiederanlageprozess, steuerliche Liquidität und verfügbare Depotfunktionen.
Die Entscheidung muss nicht für das gesamte Depot identisch sein. Ein Ausschüttungsbaustein kann laufende Ausgaben unterstützen, während langfristiges Familienvermögen thesauriert. Wichtig ist, dass die Aufteilung einen nachvollziehbaren Zweck besitzt und nicht allein auf dem Eindruck kostenloser Ausschüttungen beruht.
Passende Grundlagenartikel auf Fairtrade Fonds
Häufige Fragen
Bringt ein ausschüttender Fonds mehr Rendite?
Nein. Ausschüttungen sind Teil der Gesamtrendite und vermindern grundsätzlich den im Fonds verbleibenden Wert. Entscheidend ist die Rendite einschließlich Ausschüttung.
Gibt es bei thesaurierenden Fonds keine laufende Besteuerung?
Doch. Unter den gesetzlichen Voraussetzungen kann eine Vorabpauschale entstehen. Ihre Höhe hängt unter anderem von Wertentwicklung, Ausschüttungen und Basiszins ab.
Sind ausschüttende Fonds im Ruhestand immer besser?
Nein. Sie können Zahlungsströme vereinfachen, passen aber nicht automatisch zur benötigten Entnahmehöhe. Ein geplanter Entnahmeprozess ist flexibler.
Quellen und Rechtsgrundlagen
Hinweis
Dieser Beitrag dient der allgemeinen Information. Er ersetzt keine individuelle Steuer-, Rechts-, Versicherungs- oder Anlageberatung. Rechtsfolgen und steuerliche Wirkungen hängen vom Einzelfall, von der Vertragsgestaltung und vom jeweils geltenden Recht ab. Kapitalanlagen unterliegen Wertschwankungen; vergangene Entwicklungen erlauben keine verlässliche Aussage über künftige Ergebnisse.